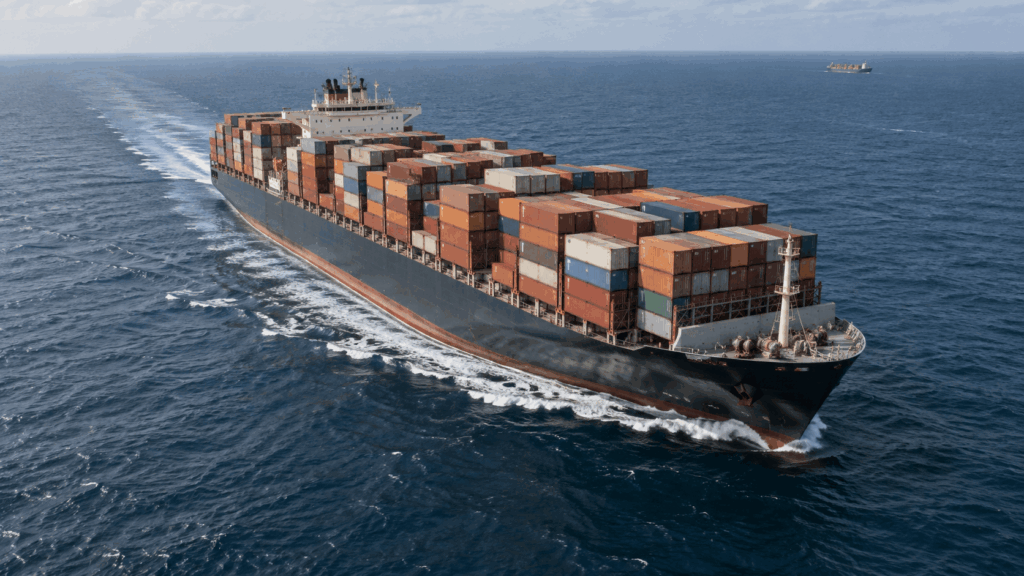
La sobrecapacidad marítima vuelve a ocupar un lugar central en el análisis del transporte internacional de contenedores. El fuerte crecimiento del libro de órdenes de nuevos buques podría ampliar de manera significativa la oferta disponible desde 2027, en un mercado que todavía combina tarifas elevadas, congestión portuaria, desvíos de rutas y una demanda global con evolución desigual.
Según datos de la industria correspondientes al 22 de septiembre de 2026, las diez mayores líneas navieras operan en conjunto unos 29,34 millones de TEUs y acumulan órdenes firmes por 10,85 millones de TEUs. Esa cartera equivale aproximadamente al 37% de la capacidad que actualmente gestionan esas compañías. A escala global, el libro de órdenes de portacontenedores se aproxima a los 15 millones de TEUs.
Por qué crece el riesgo de sobrecapacidad marítima
El punto central no es solamente la cantidad de barcos encargados, sino el ritmo al que esa nueva capacidad ingresará al mercado. Si la oferta de espacio crece más rápido que la demanda de transporte, la competencia entre navieras podría intensificarse y generar una mayor presión sobre los fletes.
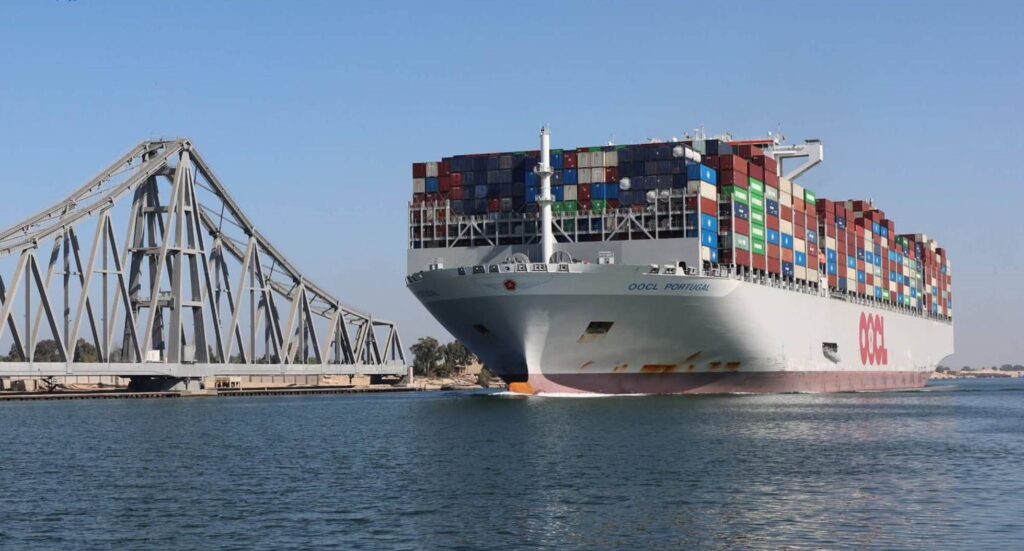
Sin embargo, no toda la capacidad encargada debe interpretarse como crecimiento neto de la flota. Durante los próximos años, las compañías también podrán retirar buques antiguos, vender unidades, modificar contratos de fletamento o reemplazar embarcaciones menos eficientes. Por eso, el volumen del orderbook funciona como un indicador relevante, pero no anticipa por sí solo cuántos TEUs adicionales estarán efectivamente disponibles.
Además, buena parte de las nuevas construcciones responde a procesos de renovación. Las navieras buscan buques más eficientes, preparados para combustibles alternativos y capaces de operar dentro de redes cada vez más integradas.
Las grandes navieras amplían su flota portacontenedores
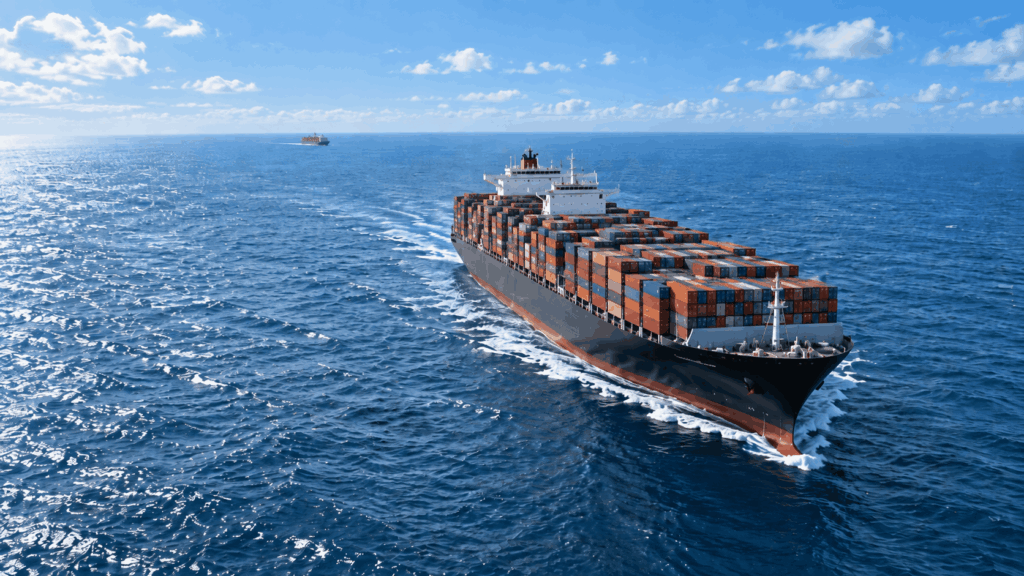
MSC encabeza el mercado tanto por capacidad operada como por volumen encargado. Al 22 de septiembre, administraba alrededor de 7,44 millones de TEUs y tenía otros 2,91 millones de TEUs en órdenes de construcción.
Detrás aparecen varias de las principales compañías del transporte marítimo mundial:
- Maersk: 4,74 millones de TEUs operados y 1,69 millones encargados.
- CMA CGM: 4,41 millones de TEUs operados y 1,73 millones en órdenes.
- Cosco: 3,65 millones de TEUs operados y 1,91 millones encargados.
Entre estas compañías, Cosco presenta una de las relaciones más altas entre capacidad encargada y flota actual, con un 52,4%. En Evergreen, esa proporción alcanza el 42,9%, mientras que CMA CGM y MSC se ubican cerca del 39%.
Estos números muestran la magnitud del proceso de renovación y expansión. También explican por qué la posible sobrecapacidad marítima comienza a ser un factor relevante para la planificación de cargadores, importadores y exportadores.
TAMBIÉN TE PUEDE INTERESAR:
Márgenes de navieras: el sector alcanza un 11,2% en el segundo trimestre de 2026
Más barcos no garantizan automáticamente fletes más bajos
En teoría, una mayor oferta de capacidad puede favorecer una competencia más intensa y ejercer presión bajista sobre las tarifas marítimas. Sin embargo, el comportamiento real del mercado depende de muchas otras variables.
Las congestiones portuarias, los desvíos por conflictos geopolíticos, los tiempos de navegación más largos, las cancelaciones de itinerarios y la gestión de capacidad que realizan las navieras pueden reducir el espacio disponible incluso cuando la flota global sigue creciendo.
Por eso, una eventual sobrecapacidad marítima desde 2027 no implica necesariamente una caída inmediata o uniforme de los fletes. El impacto puede variar según cada corredor, temporada, puerto y tipo de servicio.
Xeneta ya había proyectado para 2026 un crecimiento de la flota del 3,6%, frente a un aumento estimado de la demanda del 3%. La consultora también señaló que el elevado volumen de nuevas construcciones podría mantener presión sobre el mercado durante 2026, 2027 y 2028.
Qué puede cambiar para Argentina y Sudamérica
Para las empresas argentinas que importan o exportan por vía marítima, el crecimiento de la capacidad mundial puede abrir nuevas oportunidades de negociación. Si las navieras necesitan asegurar volúmenes para ocupar sus buques, podrían aparecer condiciones comerciales más competitivas en determinadas rutas.
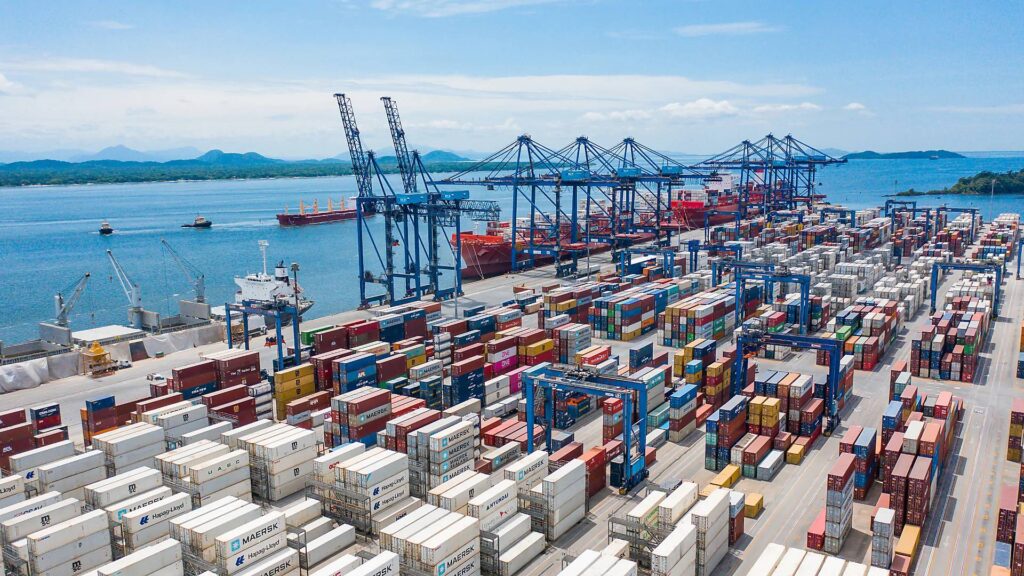
Sudamérica, sin embargo, no recibe automáticamente toda la nueva capacidad que ingresa al mercado global. Las líneas navieras distribuyen sus buques de acuerdo con la demanda, los niveles de rentabilidad, la infraestructura portuaria, los acuerdos operativos y la configuración de sus redes.
En consecuencia, el efecto sobre los fletes entre Asia, Europa y la costa este de Sudamérica dependerá de cómo se desplieguen esas nuevas unidades. También será clave la capacidad de las terminales para absorber mayores volúmenes sin generar nuevos cuellos de botella.
TAMBIÉN TE PUEDE INTERESAR:
Navieras aumentan inversiones en terminales de América Latina
La renovación de flota también responde a eficiencia y escala
Las nuevas órdenes no se explican únicamente por una expectativa de crecimiento del comercio mundial. Las navieras buscan renovar flotas regionales envejecidas, mejorar el consumo de combustible y adaptar sus redes a requisitos ambientales cada vez más exigentes.
Además, los buques de mayor tamaño permiten distribuir costos de tripulación, combustible y capital entre un número más elevado de contenedores. Esa economía de escala continúa siendo un factor importante en las decisiones de inversión.
Al mismo tiempo, las redes modernas combinan grandes portacontenedores en rutas troncales con servicios feeder que conectan puertos secundarios. Por eso, el crecimiento del orderbook incluye tanto megabuques como embarcaciones de tamaño medio destinadas a reforzar conexiones regionales.
Sobrecapacidad marítima: qué deberán mirar los cargadores
Durante los próximos meses, importadores y exportadores deberán observar algo más que la cantidad de buques nuevos. Para evaluar el impacto real de la sobrecapacidad marítima, será necesario seguir la evolución de la demanda, los niveles de ocupación, los blank sailings, la congestión portuaria y los cambios de rutas.
También será importante analizar cómo reaccionan las navieras. Frente a un exceso de oferta, las compañías pueden reducir frecuencias, retirar capacidad temporalmente o redistribuir buques hacia corredores con mayor demanda. Esas decisiones pueden limitar el efecto de la expansión sobre los precios.
Por eso, la planificación logística seguirá siendo clave. Una tarifa más baja no siempre representa la mejor alternativa si el servicio ofrece menor frecuencia, más transbordos o tiempos de tránsito menos previsibles.
Planificar hoy para un mercado marítimo más competitivo
El crecimiento de la flota portacontenedores puede modificar el equilibrio del transporte marítimo internacional desde 2027. Para las empresas argentinas, este escenario puede generar nuevas oportunidades, pero también exigirá seguir de cerca la evolución de rutas, tarifas, capacidad disponible y confiabilidad de los servicios.